コラム

――発行主体・信用・決済の仕組みから違いを整理
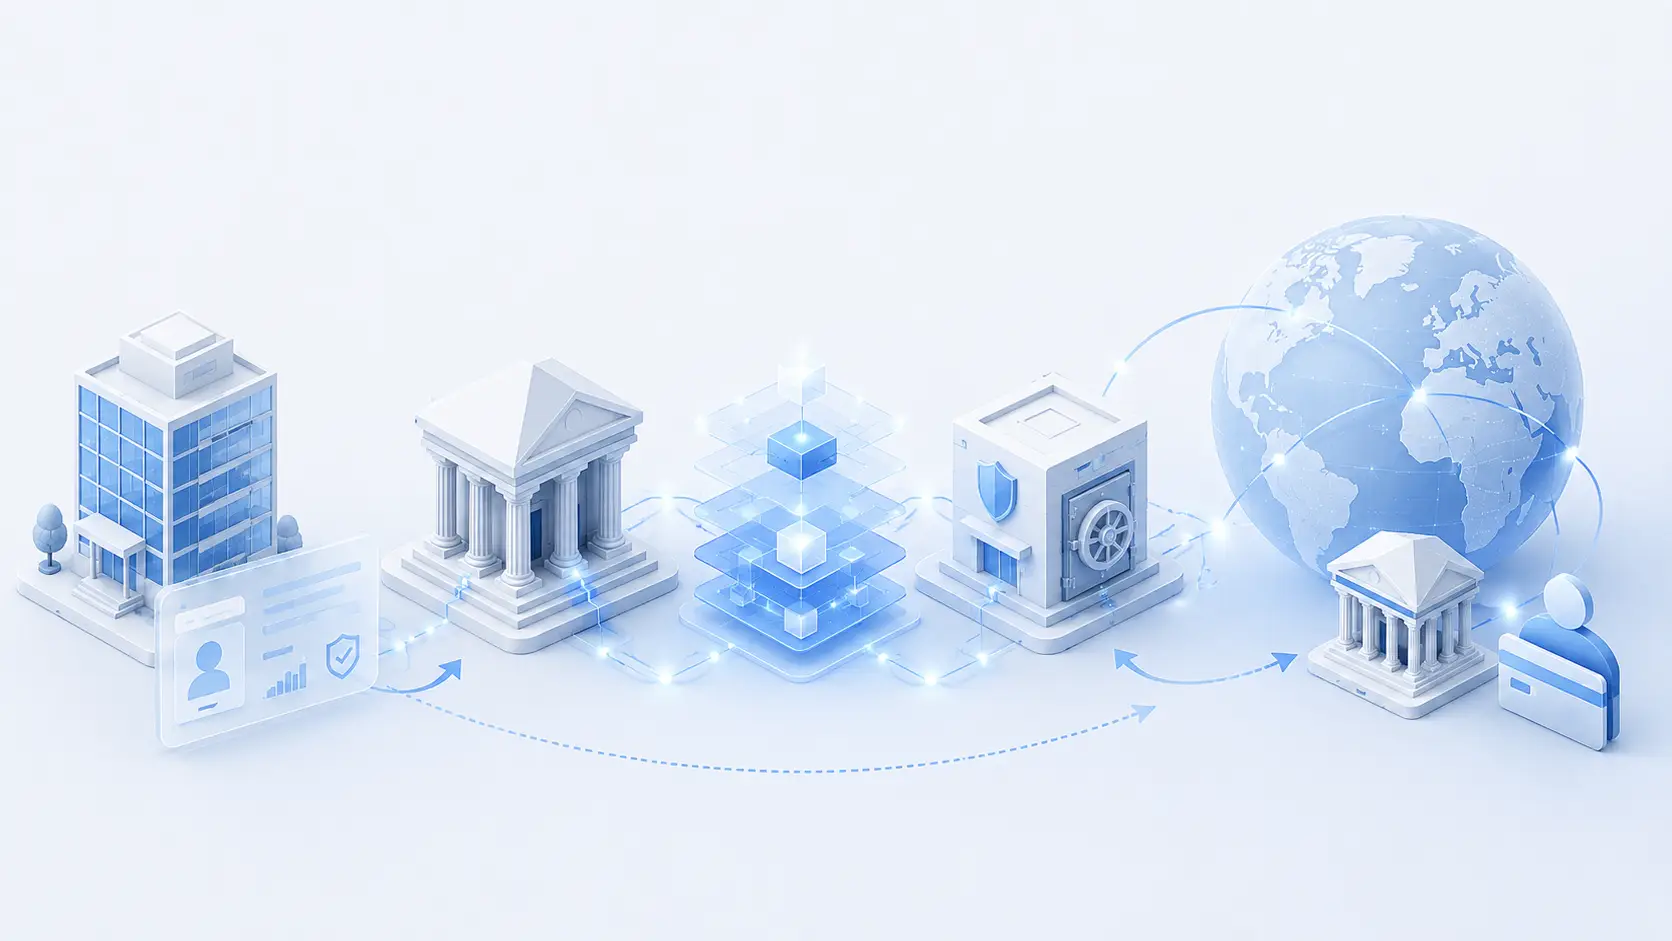
トークン化預金、ステーブルコイン、CBDCはデジタルに価値を移転する手段ですが、同じ「デジタルマネー」ではありません。重要なのは、「誰の債務・請求権なのか」「どのように価値を維持し、どの資産で最終決済するのか」という点です。
本稿では、金融実務の観点から3つを比較し、それぞれの特徴や適する利用場面、選択する際の視点を整理します。
- トークン化預金は、基本的に規制銀行に対する預金債権をプログラマブルな環境で扱うものである。
- ステーブルコインは、発行者に対する償還請求権や準備資産等を通じて、法定通貨との価値安定を目指すデジタルトークンである。
- CBDCは、中央銀行の債務として発行されるデジタル通貨であり、信用構造が民間マネーとは異なる。
- 違いは「ブロックチェーンを使うか」ではなく、発行主体、信用、償還、利用範囲、最終決済の構造にある。
- 将来の金融インフラでは、1つが他を置き換えるより、中央銀行マネーをアンカーに複数のマネーが共存する可能性が高い。
1. なぜ3つは混同されやすいのか
トークン化預金、ステーブルコイン、CBDCの3つは、いずれも法定通貨建ての価値をデジタルに移転する仕組みであり、設計によっては、24時間利用や条件付き支払等の機能を実現できる可能性があります。そのため、利用者から見ると似た支払手段に見えることがあります。
しかし金融システムの観点では、「誰に対する請求権か」が根本的に異なります。
トークン化預金は、基本的に銀行に対する預金債権、CBDCは中央銀行に対する請求権です。ステーブルコインは設計や法制度によって構造が異なりますが、一般に発行者等に対する償還請求権と準備資産管理によって価値の安定を図ります。
そのため、3つを比較する際は、技術よりも、発行主体、法的権利、価値維持、決済ファイナリティ、利用者の範囲を見る必要があります。
2. まず押さえたい3つのデジタルマネーの違い
①トークン化預金
トークン化預金は、銀行預金の信用構造を維持しながら、移転ルールや業務条件をプログラム可能にする仕組みです。銀行のバランスシート上の預金とどのように対応させるか、銀行をまたぐ場合にどの資産で決済するかが重要になります。
②ステーブルコイン
ステーブルコインは、法定通貨等との価値連動を目指す民間発行のデジタルトークンです。円やドルと1対1で償還できる仕組み、準備資産の安全性と流動性、発行者・仲介者の規制が信用の基礎になります。
③CBDC
CBDCは、中央銀行の債務です。一般利用者向けのリテールCBDCと、金融機関間の大口決済を主な対象とするホールセールCBDCがあります。日本銀行もリテールCBDCのパイロット実験に加え、2026年にはトークン化された中央銀行マネーをDLT取引に活用する検討を進めています。
■比較表
| 観点 | トークン化預金 | ステーブルコイン | CBDC |
| 発行・債務主体 | 商業銀行 | 発行者・信託等(制度・設計による) | 中央銀行 |
| 保有者の主な権利 | 銀行に対する預金債権 | 発行者等への償還請求権等 | 中央銀行に対する請求権 |
| 価値維持の基礎 | 銀行信用・預金制度 | 準備資産・償還・発行管理 | 中央銀行信用 |
| 主な利用環境 | 銀行・企業取引、トークン化市場 | パブリックチェーン、クロスボーダー等 | リテール決済または金融機関間決済 |
| 銀行間最終決済 | 別途、中央銀行マネー等が必要 | 設計・利用場面による | 中央銀行マネーそのもの |
| 主な論点 | 残高対応、銀行間移転、預金規制 | 準備資産、償還、デペッグ、AML/CFT | 制度設計、プライバシー、金融仲介への影響 |
3. トークン化預金とは
トークン化預金は、銀行に対する預金債権をトークンまたは同等のデジタル表象として扱い、プログラマブルな基盤上で移転・決済に利用できるようにする仕組みです。
トークンの発行により、預金が別の金融商品に転換されるものではありません。実務では、既存の預金台帳を正本とするのか、DLTを正本とするのか、あるいは両者を同期させるのか等、残高管理の設計が必要です。
同一銀行内では預金者間の移転として処理しやすい一方、異なる銀行が発行するトークン化預金は、それぞれの銀行に対する別個の請求権となります。銀行間で額面どおりの交換可能性を維持するには、中央銀行マネー等を用いた銀行間決済が重要です。
4. ステーブルコインとは
ステーブルコインは国や地域の制度設計によって、発行主体、保有者の権利、準備資産、償還方法が異なります。本章では、法定通貨建てで償還を想定するものを中心に説明します。
ステーブルコインは、特定の法定通貨や資産を参照して、安定した価値を維持することを目指すデジタルトークンです。「価格が必ず安定する」という意味ではなく、準備資産、償還、裁定取引、発行管理等の仕組みにより、基準となる価値との連動を図ります。
日本では、法定通貨の価値と連動する一定のステーブルコインが、資金決済法上の「電子決済手段」として規律されています。2026年6月には改正制度が施行され、外国電子決済手段や仲介制度等に関する枠組みも整備されました。
ステーブルコインは、パブリックブロックチェーンを含む幅広いネットワークで利用しやすく、オンチェーン資産やクロスボーダー取引と接続しやすい点が特徴です。一方、準備資産、償還、デペッグ、発行者集中、AML/CFT、ウォレット管理等、預金とは異なるリスクへの対応が求められます。
5. CBDCとは
CBDC(中央銀行デジタル通貨)は、中央銀行が発行するデジタル形式の中央銀行マネーです。日本銀行はCBDCの一般的な要件として、デジタル化されていること、法定通貨建てであること、中央銀行の債務として発行されることを挙げています。
リテールCBDCは、現金を補完する一般利用者向けの決済手段です。一方、ホールセールCBDCは金融機関間や証券決済等の大口取引で使う中央銀行マネーを主に想定しています。
CBDCの主な特徴は、中央銀行の信用を基盤として決済できる点です。ただし、中央銀行マネーであることが、自動的にすべての取引に適するとは限りません。利用者範囲、プライバシー、金融仲介への影響、システム運用、民間サービスとの役割分担を含む制度設計が必要です。
6. 比較するときは「誰が信用を提供するか」を見る
ここまで見てきた3つの違いを簡潔に整理すると、信用の提供者が異なります。
- トークン化預金 :銀行信用
- CBDC :中央銀行信用
- ステーブルコイン:発行・償還の仕組みと準備資産管理を基礎とする民間信用
この違いは、保有者が誰に対して請求権を持つか、破綻時にどの制度が適用されるか、どのように額面価値を維持するか、どこで最終決済が行われるかに直結します。
そのため、「どれが最も安全か」「どれが最も速いか」という単一の基準だけでは、十分に比較できません。用途に応じて、求められる信用、到達範囲、プログラマビリティ、規制、流動性を組み合わせて判断する必要があります。
7. どのユースケースに向いているのか
銀行内または銀行グループ内の企業資金移動では、既存の預金関係を活かせるトークン化預金との親和性が高いと考えられます。パブリックチェーン上の資産決済や、銀行口座をまたいだ流通を重視する場合には、償還条件、準備資産、規制対応、相互運用性等を確認したうえで、規制されたステーブルコインが選択肢となる場面があります。
証券や担保の最終決済では、信用リスクが極めて低く、最終決済資産となる中央銀行マネーが重要になります。実際、BISやECBの構想では、トークン化された中央銀行マネーを決済のアンカーとし、その周囲でトークン化預金やステーブルコインを利用する考え方が示されています。
つまり、ユースケースごとに1種類を選び切るのではなく、顧客決済、銀行間決済、資産決済で異なるマネーを組み合わせる設計も現実的です。
8. オンチェーン化で変わるのは「マネーの名前」だけではない
オンチェーン化の価値は、既存マネーを単にトークン形式に変換することではありません。決済条件、取引データ、資産移転、コンプライアンス確認等を同じワークフローで連動させられる点にあります。
例えば、証券の移転と支払を同時に成立させるDvP、異なる通貨を同時に交換するPvP、契約条件に応じた条件付き支払等が挙げられます。こうした機能は、マネーと業務ロジックが同じデジタル環境で扱われることで実装しやすくなります。
一方で、正しい残高、法的権利、本人確認、例外処理、障害復旧が不要になるわけではありません。自動化することによって、既存の金融実務との整合性を確保する設計がより重要になります。
9. 日本の実務者が見るべきポイント
日本では、ステーブルコインの制度整備、トークン化預金の検討、リテールCBDCのパイロット、トークン化された中央銀行マネーの検討が並行して進んでいます。重要なのは、それぞれを別個の技術テーマとして扱わないことです。
金融機関は、顧客向けマネー、銀行間決済、既存勘定系との残高整合、ウォレット・鍵管理、AML/CFT、障害時対応を一体で考える必要があります。事業会社は、速度だけでなく、信用、償還、24時間性、外国為替、会計・税務、利用できる相手先まで含めて比較することが重要です。
トークン化預金、ステーブルコイン、CBDCの違いは、技術名称ではなく、誰の債務であり、どの信用と制度に支えられているかにあります。
将来の金融インフラは、どれか1つが勝者になるというより、中央銀行マネーを信頼のアンカーとし、トークン化預金や適切に規制されたステーブルコインが用途に応じて共存する方向へ進む可能性があります。実務上の論点は、マネーを選ぶことだけでなく、それらをどのように交換・決済・接続するかへ移っています。
デジタルマネーを比較する際は、技術方式ではなく、発行主体、法的権利、信用、償還、銀行間最終決済、利用できるネットワークまで一体で見ることが重要です。将来は単一のマネーに収れんするというより、用途ごとに異なるマネーを安全に交換・決済できるアーキテクチャが競争力を左右します。